Mécénat : définition, dons possibles et frontière avec le sponsoring
Le mécénat est un soutien apporté à une œuvre ou à une activité d’intérêt général, sans contrepartie directe ou indirecte significative pour le donateur. Il peut prendre la forme d’un don d’argent, de biens ou de compétences. Particuliers comme entreprises peuvent devenir mécènes, mais tout don ne donne pas automatiquement droit à une réduction d’impôt : le bénéficiaire et l’opération doivent remplir les conditions fiscales applicables.
Le mécénat repose sur l’intérêt général, pas sur un échange commercial
Financer une action de solidarité, contribuer à la restauration d’un patrimoine ou soutenir la recherche peut relever du mécénat. Le point commun n’est ni le montant versé ni la notoriété du donateur : c’est la volonté de soutenir une activité d’intérêt général, sans acheter en retour une prestation équivalente.
En France, la loi du 1er août 2003 relative au mécénat, aux associations et aux fondations, dite loi Aillagon, a renforcé le dispositif. Les règles fiscales figurent notamment aux articles 200 et 238 bis du Code général des impôts, respectivement pour les particuliers et les entreprises.
Le mécène peut retirer de son engagement une satisfaction personnelle, une meilleure image ou une mobilisation de ses salariés. Ces bénéfices indirects ne suffisent pas à transformer le don en opération commerciale. En revanche, des engagements publicitaires importants ou des avantages d’une valeur comparable au soutien apporté changent l’analyse.
Le mécénat n’est donc pas réservé aux grandes fortunes. Une petite entreprise peut aider une association locale, tandis qu’un particulier peut contribuer régulièrement à une fondation. L’avantage fiscal éventuel accompagne cet engagement ; il n’en constitue pas la définition.
Argent, matériel ou savoir-faire : choisir un soutien réellement utile
Les formes de mécénat répondent à des besoins différents. Avant de proposer une contribution, mieux vaut demander au bénéficiaire ce qui lui manque : un budget librement utilisable, des équipements précis ou une expertise qu’il ne possède pas.
Le don financier et le don en nature
Le mécénat financier correspond au versement d’une somme d’argent, ponctuellement ou dans la durée. Le mécénat en nature consiste notamment à donner du matériel, des marchandises ou certains biens, voire à mettre des moyens à disposition. Par exemple, une entreprise peut fournir des ordinateurs à une association éducative plutôt que financer leur achat.
Un don matériel doit être accepté et utile : des équipements obsolètes ou coûteux à entretenir peuvent devenir une charge. Pour une entreprise, leur valorisation fiscale suit des règles spécifiques, généralement fondées sur le coût de revient et non sur le prix de vente affiché.
Le mécénat de compétences
Une entreprise peut aussi mettre les compétences de ses salariés au service d’un organisme, pendant leur temps de travail. Il peut s’agir d’une mission informatique, comptable ou organisationnelle. Il faut préciser le périmètre de l’intervention, sa durée, les responsabilités et les modalités de valorisation. Le bénévolat exercé par un particulier sur son temps personnel ne se confond pas avec ce dispositif d’entreprise.
Le soutien fonctionne comme un canal : sa valeur dépend aussi de sa capacité à acheminer l’aide jusqu’au besoin réel. Offrir une refonte de site internet n’est pas forcément prioritaire si l’association manque surtout de temps pour traiter les demandes. Identifier le point de blocage, puis financer sa résolution, évite un don spectaculaire mais peu utile. Une courte discussion sur les contraintes opérationnelles peut ainsi améliorer davantage l’impact qu’une contribution plus importante mal orientée.
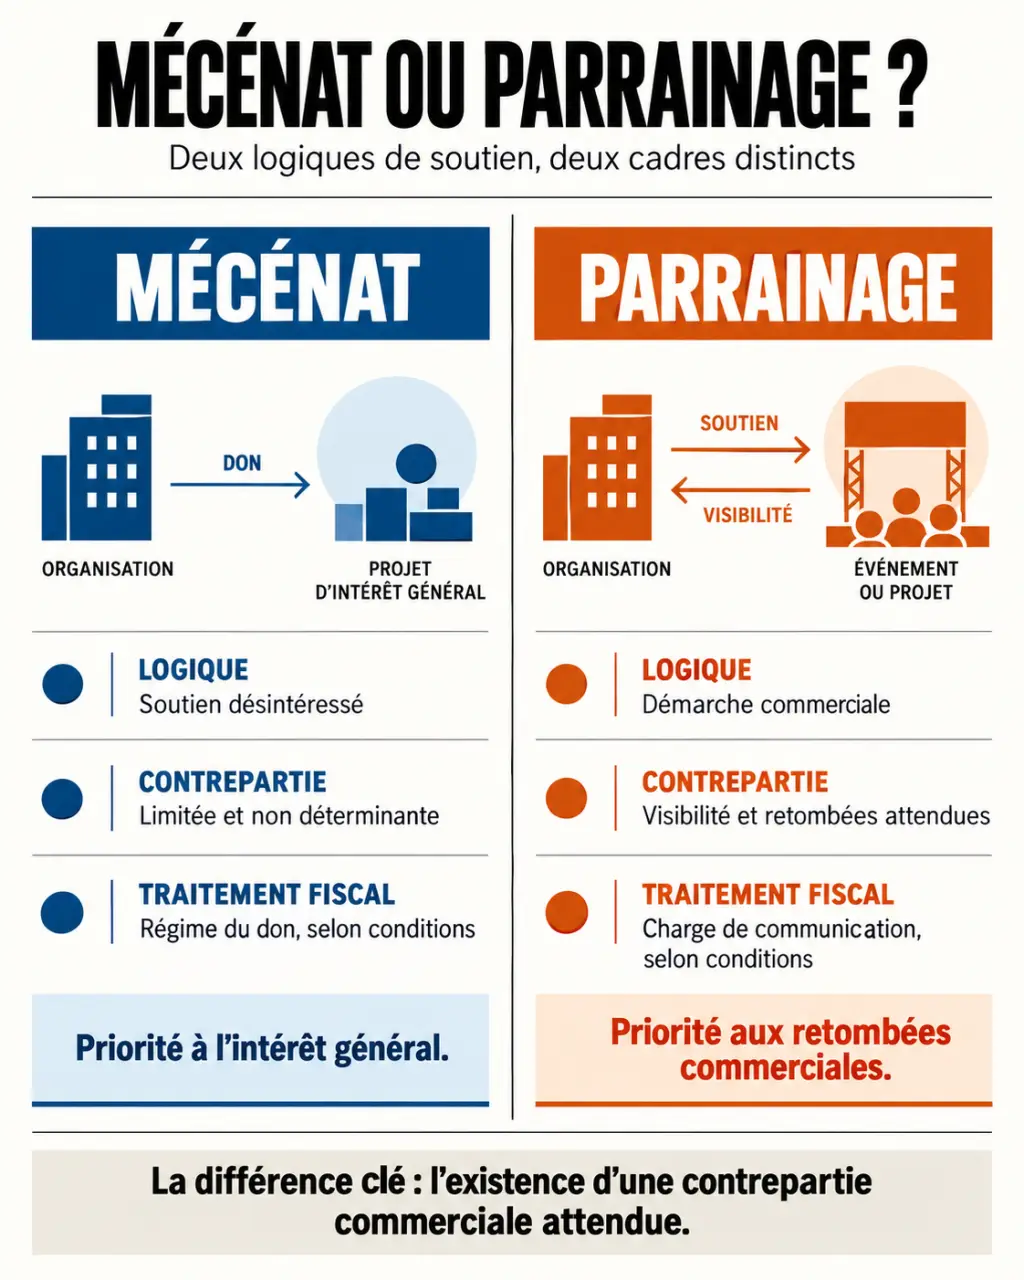
Mécénat ou sponsoring : la contrepartie fait la différence
Le parrainage, également appelé sponsoring, recherche un bénéfice commercial direct. L’entreprise paie pour obtenir de la visibilité, promouvoir ses produits ou accéder à un public. Le mécénat relève, lui, d’une logique de don, même si le soutien peut être publiquement remercié.
| Critère | Mécénat | Parrainage ou sponsoring |
|---|---|---|
| Logique principale | Soutenir l’intérêt général | Promouvoir une entreprise ou une offre |
| Contrepartie | Absente ou limitée, sans équivalence avec le don | Prestation commerciale attendue |
| Exemple | Don avec mention discrète du mécène | Achat d’un emplacement publicitaire |
| Traitement fiscal | Réduction d’impôt sous conditions | Charge potentiellement déductible selon les règles professionnelles |
La présence d’un logo ne suffit pas, à elle seule, à qualifier l’opération. Il faut examiner la place accordée à l’entreprise, les messages diffusés, les avantages consentis et leur valeur. Une simple mention de remerciement n’équivaut pas à une campagne publicitaire assortie d’objectifs de visibilité.
Une convention écrite permet de décrire le soutien et les éventuelles contreparties. Son intitulé ne décide toutefois pas du régime applicable : une prestation commerciale reste du parrainage, même si le contrat porte le mot « mécénat ».
Vérifier le bénéficiaire avant de parler de don défiscalisé
Les domaines concernés comprennent notamment la culture, l’éducation, la recherche, la solidarité, l’humanitaire, le sport et la protection de l’environnement. Des associations, fondations, fonds de dotation ou organismes publics peuvent être éligibles, selon leur statut et leurs activités. Être une association loi 1901 ne suffit pas.
Pour apprécier l’intérêt général d’un organisme, trois critères sont déterminants :
- Une gestion désintéressée : l’organisme ne doit pas servir l’enrichissement privé de ses dirigeants.
- Une activité non lucrative : les conditions d’exercice doivent être examinées, notamment en présence d’activités commerciales.
- L’absence de cercle restreint : l’action ne doit pas profiter exclusivement à un groupe limité défini par des intérêts particuliers.
Une activité payante n’exclut pas systématiquement l’éligibilité. Lorsqu’un organisme exerce plusieurs activités, une sectorisation peut être nécessaire pour distinguer celles qui sont lucratives de celles qui ne le sont pas, et affecter correctement les dons.
Un don directement adressé à une personne physique, par exemple un artiste ou un sportif, n’ouvre en principe pas droit au régime fiscal du mécénat. Un organisme éligible peut néanmoins soutenir des personnes dans le cadre de sa mission d’intérêt général.
En cas d’incertitude, l’organisme peut demander un rescrit fiscal mécénat à l’administration. Cette démarche permet d’obtenir une position sur sa situation, à condition de la décrire complètement et fidèlement. Un reçu fiscal déjà émis ne constitue pas, à lui seul, une preuve incontestable d’éligibilité.
Réduction d’impôt et justificatifs : les règles à anticiper
Pour les entreprises, le taux de droit commun est de 60 % des dons jusqu’à 2 millions d’euros, puis de 40 % au-delà, sauf exceptions prévues pour certains bénéficiaires. Les versements sont retenus dans la limite du montant le plus élevé entre 20 000 euros et 0,5 % du chiffre d’affaires hors taxes. Les excédents peuvent, sous conditions, être reportés sur les cinq exercices suivants.
Pour les particuliers, le régime général prévoit une réduction d’impôt de 66 %, dans la limite de 20 % du revenu imposable. Des régimes particuliers existent selon les organismes soutenus. Ainsi, un don de 100 euros relevant du taux de 66 % ouvre droit à une réduction de 66 euros, si les conditions sont réunies.
Il s’agit d’une réduction de l’impôt dû, et non d’une simple déduction du revenu ou du résultat imposable. Ce n’est pas non plus un remboursement automatique : le coût final dépend de la situation fiscale du donateur.
Pour sécuriser l’opération, conservez la preuve du versement, la convention éventuelle, les éléments de valorisation des dons en nature et le reçu fiscal. L’organisme engage sa responsabilité lorsqu’il délivre ce document. Certaines obligations de certification et de publicité des comptes s’appliquent notamment au-delà de 153 000 euros de dons annuels ouvrant droit à avantage fiscal.
Avant de déclarer, vérifiez les modalités correspondant à votre situation dans le Code général des impôts et le BOFiP. Le bon ordre reste simple : vérifier le bénéficiaire, définir le don, documenter sa réalisation, puis appliquer le régime fiscal approprié.