Vendre un tableau au juste prix : estimation, canal de vente et sécurité de la transaction
Vendre un tableau demande davantage qu’une photo et une première offre. La démarche dépend de sa valeur probable, du délai souhaité, de la notoriété de l’artiste et du niveau de confidentialité recherché. Avant de choisir une galerie, une maison de ventes ou une plateforme en ligne, réunissez les éléments qui permettront de défendre un prix crédible.
Commencer par établir la valeur réelle du tableau
Le prix affiché par une galerie, le montant payé autrefois par un proche et l’estimation actuelle ne recouvrent pas la même réalité. Le premier peut refléter un positionnement commercial, le deuxième un contexte d’achat passé. L’estimation cherche à situer l’œuvre sur le marché au moment de la vente. Une vente rapide se négocie souvent en dessous de cette valeur, tandis qu’une mise en concurrence peut faire monter le prix sans le garantir.
Les critères examinés lors d’une estimation
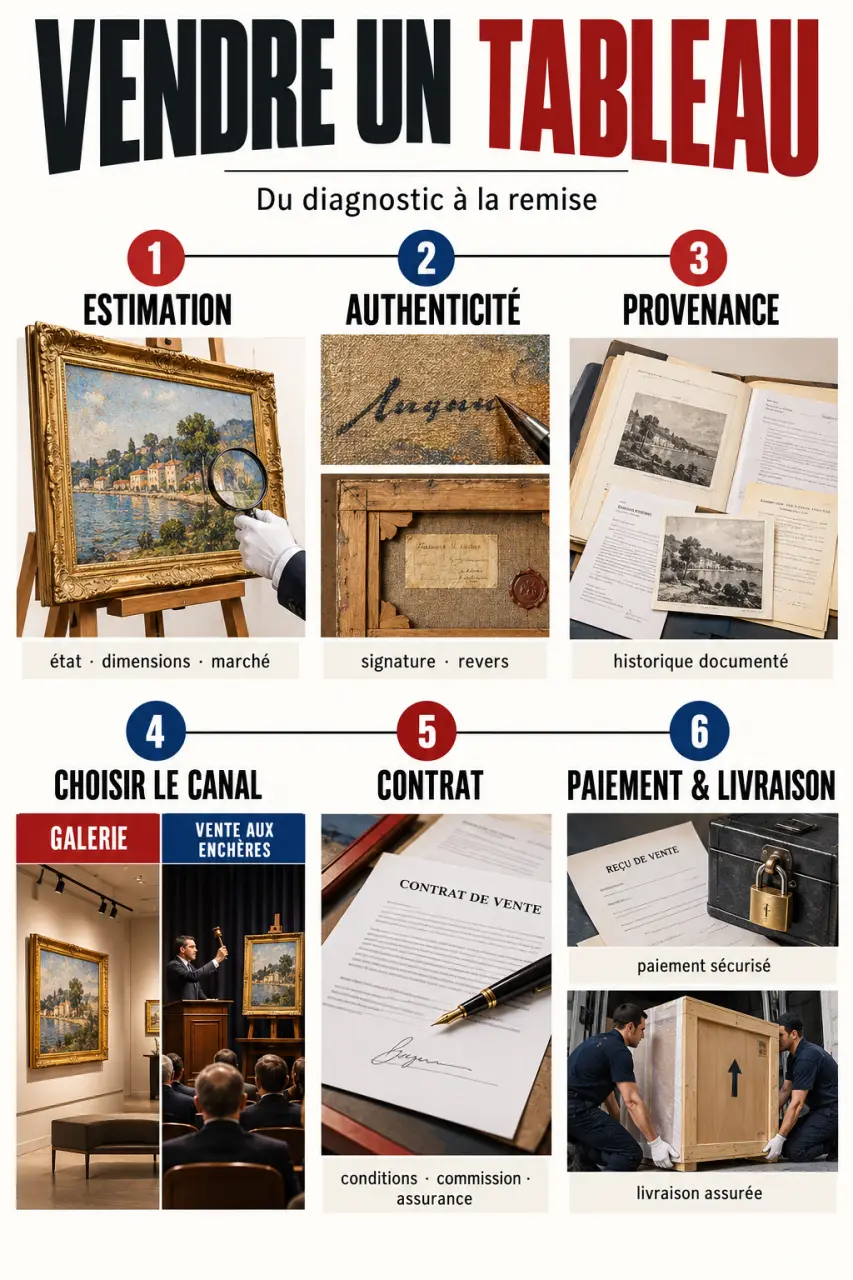
Un expert d’art, un commissaire-priseur ou un professionnel spécialisé examine l’artiste, sa cote, le sujet, la technique, le support, les dimensions, la date et l’état de conservation. La signature ne suffit pas. Une œuvre non signée peut avoir de l’intérêt, tandis qu’une signature difficile à lire, ajoutée ou incohérente appelle des vérifications. La provenance, l’historique des expositions, une facture ancienne et la présence dans un catalogue raisonné peuvent renforcer le dossier.
Photographiez l’œuvre de face, sans reflet, puis la signature, le dos, le châssis, les étiquettes, le cadre et chaque zone d’usure. Mesurez la peinture hors cadre et notez toute restauration, déchirure, craquelure ou trace d’humidité. Ne nettoyez pas un tableau ancien avant d’avoir recueilli un avis professionnel : une intervention maladroite peut modifier sa surface et réduire son intérêt.
Authentification et provenance : deux preuves différentes
L’authentification répond à la question de l’auteur ou de l’attribution. La provenance retrace le parcours de propriété de l’œuvre. Pour un tableau reçu en héritage, conservez l’inventaire de succession, les factures, la correspondance familiale et les photographies anciennes. En cas d’indivision, de divorce ou de succession non réglée, vérifiez aussi que la personne qui vend est habilitée à le faire. Ces documents protègent le vendeur comme l’acheteur.
Choisir le canal de vente selon le délai et le prix visé
Il n’existe pas un lieu unique où vendre des tableaux. Le bon canal réunit les acheteurs susceptibles de rechercher précisément votre œuvre, avec un niveau de risque et de frais acceptable. Un tableau décoratif de faible valeur, une peinture d’artiste régional et une œuvre cotée ne suivent pas le même parcours commercial.
| Canal | Atout principal | Limite à anticiper | Objectif adapté |
|---|---|---|---|
| Marchand ou achat direct | Rapidité et simplicité | Prix souvent inférieur au potentiel maximal | Besoin de trésorerie ou vente discrète |
| Galerie ou dépôt-vente | Réseau d’acheteurs ciblés | Délai incertain et commission | Œuvre cohérente avec la ligne de la galerie |
| Vente aux enchères | Visibilité et mise en concurrence | Résultat non garanti, frais et calendrier | Artiste recherché, pièce rare ou collection |
| Plateforme spécialisée | Audience élargie | Photos, expédition et sélection à gérer | Œuvre contemporaine ou vente à distance |
| Vente entre particuliers | Autonomie et frais réduits | Risque d’impayé, de litige et de mauvaise évaluation | Tableau accessible et vendeur disponible |
Les œuvres à moins de 500 € peuvent trouver plus facilement preneur sur certains sites généralistes, à condition d’être décrites avec honnêteté. Pour une œuvre de valeur, une galerie, un marchand spécialisé ou une maison de ventes apporte surtout une audience qualifiée. Cette médiation a un coût. En vente de gré à gré, la commission d’un professionnel peut aller de 20 % à 50 %. En dépôt-vente, elle se situe souvent entre 20 % et 30 %. Demandez si ce pourcentage comprend la photographie, l’assurance, le transport ou la publicité.
Faire jouer le marché sans perdre le contrôle de la vente
Mandat, dépôt-vente et achat ferme
Avec un achat direct, le professionnel devient propriétaire du tableau après paiement. C’est la solution la plus rapide, mais il intègre son risque et sa marge dans son offre. En dépôt-vente, l’œuvre reste votre propriété jusqu’à la transaction. Exigez un reçu de dépôt avec photographie, descriptif, état, valeur déclarée, date, durée du mandat, assurance et conditions de retrait. Une vente de gré à gré doit aussi préciser le prix net vendeur et la commission prélevée.
Le prix de réserve aux enchères
La maison de ventes agit comme mandataire et formalise la relation par une réquisition de vente. L’estimation basse et haute oriente les enchérisseurs. Le prix de réserve est le seuil confidentiel en dessous duquel le tableau ne sera pas adjugé. Il évite de céder une œuvre à un montant jugé insuffisant, mais un seuil irréaliste peut laisser le lot invendu. Les frais vendeur annoncés pour les ventes aux enchères se situent généralement entre 8 % et 15 %, tandis que les frais acheteur peuvent atteindre 15 % à 25 %. Lisez le contrat avant de signer, notamment les conditions applicables si le tableau n’est pas vendu.
Regarder un tableau dans un miroir, ou simplement depuis le fond d’une pièce, aide à apprécier un point souvent négligé : l’acheteur ne paie pas seulement une image, mais aussi une présence, une échelle et une matière. Avant la mise en vente, observez l’œuvre à différentes distances et sous une lumière latérale. Cette vérification révèle les reliefs de pâte, les retouches, les reflets du vernis et l’effet réel du cadre. Elle améliore la description, les photos et le choix d’un prix cohérent.
Sécuriser une vente en ligne ou entre particuliers
Une annonce utile indique le nom de l’artiste ou l’attribution exacte, le titre s’il est connu, la technique, les dimensions, la date approximative, l’état, la signature, le cadre et la provenance disponible. N’utilisez pas une attribution flatteuse sans preuve. Lorsque l’auteur reste incertain, choisissez une formulation prudente. Ajoutez des visuels nets et récents, sans retouche susceptible de masquer un défaut.
Privilégiez un virement bancaire confirmé avant la remise de l’œuvre, ou un service de paiement dont les conditions sont comprises par les deux parties. Évitez les liens de paiement envoyés par un inconnu, les surpaiements à rembourser et les demandes de transporteur imposé. Pour l’expédition, consignez l’état du tableau avec des photos datées, protégez les angles et immobilisez la toile. Définissez par écrit qui organise le transport, qui souscrit l’assurance et à quel moment le risque est transféré.
Préparer les justificatifs et anticiper la fiscalité
Remettez une facture ou un reçu indiquant l’identité des parties, la date, la description complète de l’œuvre, le prix et les modalités de remise. Un certificat d’authenticité, lorsqu’il existe ou peut être établi légitimement, doit notamment comporter une photo, le titre, le format, la technique, la date, l’identité de l’auteur, sa signature et le numéro d’édition si nécessaire. Il accompagne l’œuvre et facilite les reventes futures.
En France, la fiscalité d’une cession dépend notamment du prix, de la durée de détention, des justificatifs disponibles et de la situation du vendeur. Le seuil de 5 000 € est souvent déterminant. Au-delà, une taxe forfaitaire de 6 % est mentionnée pour les œuvres d’art, avec la possibilité, sous conditions, d’opter pour le régime de la plus-value à 19 % plus prélèvements sociaux. Ce régime prévoit un abattement de 5 % par an dès la deuxième année et une exonération totale après 22 ans de détention. Le droit de suite peut aussi s’appliquer à partir de 750 €, pendant 70 ans suivant le décès de l’artiste, avec des taux allant de 4 % à 0,25 % selon les tranches.
Ces règles doivent être vérifiées selon votre résidence fiscale, votre dossier de vente et la date de l’opération. Conservez donc la facture d’achat, la preuve de succession, l’estimation, le mandat, les justificatifs de frais et la facture de vente. Ces pièces facilitent la déclaration, renforcent la confiance de l’acheteur et permettent de négocier sans brader l’œuvre.