Se constituer un patrimoine commence par quatre décisions avant le premier placement
Se constituer un patrimoine ne nécessite ni un salaire élevé, ni un héritage, ni une expertise financière. Il s’agit surtout de transformer progressivement une capacité d’épargne en actifs adaptés à vos projets : faire face aux imprévus, acheter un logement, compléter vos revenus à la retraite ou transmettre un capital. Le bon point de départ n’est pas le placement le plus rentable, mais une situation financière stable et des objectifs clairement hiérarchisés.
1. Commencer par mesurer ce que vous pouvez réellement investir
Votre patrimoine comprend ce que vous possédez, mais aussi ce que vous devez. Avant de souscrire un produit ou de rechercher un bien immobilier, faites un état des lieux simple : revenus nets, dépenses fixes, crédits en cours, épargne disponible, biens détenus et charges familiales prévisibles. Cette photographie permet de calculer votre capacité d’épargne mensuelle sans fragiliser votre quotidien.
Constituer un matelas avant de prendre du risque
L’épargne de précaution sert à financer les dépenses imprévues : réparation, baisse de revenus, frais de santé ou déménagement. Viser l’équivalent de 3 à 6 mois de salaire est un repère courant. Cette réserve doit rester liquide et disponible, par exemple sur un Livret A. Elle ne doit pas financer un projet à long terme ni être exposée aux fluctuations des marchés.
Cette séparation protège votre stratégie. Investir de l’argent dont vous pourriez avoir besoin dans quelques mois vous expose à une vente au mauvais moment, voire à un nouvel endettement pour régler une dépense urgente. Une fois ce socle constitué, même un versement régulier modeste devient un outil concret de construction patrimoniale.
Automatiser plutôt que compter sur la motivation
Programmer un virement juste après la réception du salaire rend l’effort plus régulier. Commencez avec un montant tenable, puis augmentez-le lors d’une hausse de revenus ou après le remboursement d’un crédit. L’objectif n’est pas de démarrer avec une somme élevée, mais de tenir dans la durée. Les intérêts composés ont besoin de temps : lorsque les gains restent investis, ils peuvent à leur tour produire des gains.
Votre budget évolue aussi par à-coups. Les assurances, les vacances, les impôts ou l’entretien d’un véhicule arrivent à certaines périodes de l’année. Prévoir des enveloppes mensuelles pour ces échéances évite de confondre une trésorerie temporairement disponible avec de l’argent réellement investissable. Cette organisation limite les retraits précipités et protège vos placements.
2. Donner une mission à chaque horizon de placement
Un même support ne convient pas à tous les projets. La question décisive est donc la suivante : quand aurez-vous besoin de cet argent ? Un apport immobilier prévu dans deux ans, la préparation de la retraite et un projet de transmission n’appellent ni le même niveau de risque ni la même disponibilité.
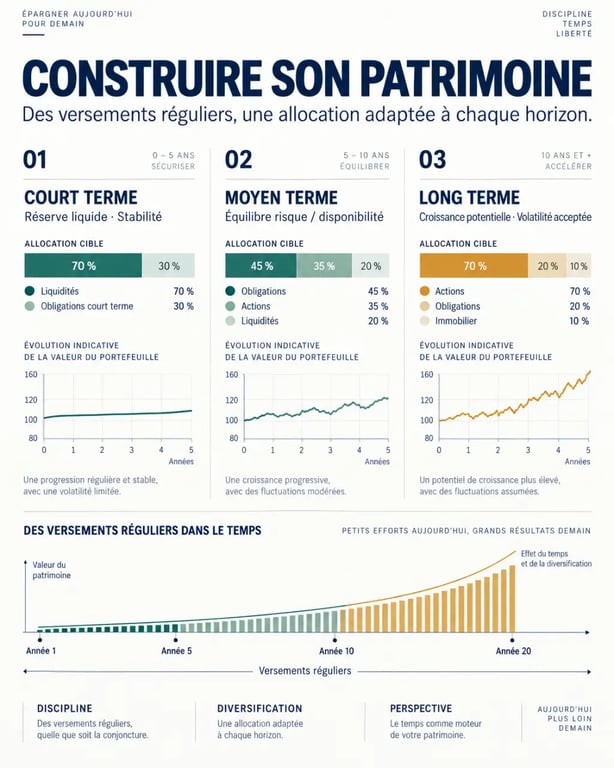
| Besoin | Horizon indicatif | Priorité | Supports souvent envisagés |
|---|---|---|---|
| Imprévu ou projet proche | Court terme | Disponibilité et stabilité | Livret réglementé, épargne liquide |
| Projet à moyen ou long terme | Plusieurs années | Équilibre entre risque et potentiel | Assurance-vie selon les supports choisis |
| Capitalisation à long terme | Long terme | Recherche de croissance avec volatilité acceptée | PEA, supports en actions diversifiés |
| Revenus ou exposition immobilière | Long terme | Analyse de la rentabilité et de l’endettement | Immobilier direct, SCPI |
Ne pas confondre sécurité et rendement
Un placement très liquide et peu risqué protège la disponibilité du capital, mais son potentiel de rendement est généralement limité. À l’inverse, les actions et l’immobilier peuvent connaître des variations, générer des frais et nécessiter une immobilisation plus longue. Il n’existe pas de placement universellement meilleur : le choix dépend de votre horizon, de votre tolérance aux baisses temporaires et de votre besoin de liquidité.
Pour débuter, mieux vaut comprendre un support avant de multiplier les produits. L’assurance-vie peut accueillir plusieurs types de fonds. Le PEA est destiné à l’investissement en actions sur le long terme. Les SCPI donnent accès à l’immobilier collectif, avec un risque de perte en capital et une liquidité qui n’est pas immédiate. Lire les frais, les conditions de retrait et les risques fait partie de la décision.
3. Diversifier sans se disperser entre trop de placements
La diversification ne consiste pas à empiler les produits. Elle évite de faire dépendre l’ensemble de votre patrimoine d’un seul locataire, d’un secteur boursier, d’une banque ou d’un marché immobilier local. Elle se construit progressivement en répartissant les rôles : liquidités pour les imprévus, placements financiers pour la croissance à long terme, immobilier si votre budget, votre temps et votre projet s’y prêtent.
Immobilier : utiliser le crédit avec méthode
L’immobilier locatif peut permettre de recourir à l’effet de levier du crédit : vous achetez un actif grâce à un financement que les loyers contribuent à rembourser. Mais le loyer affiché ne correspond jamais à la rentabilité réelle. Il faut intégrer les intérêts, l’assurance, la taxe foncière, les travaux, les périodes de vacance, les charges non récupérables et la fiscalité.
La résidence principale peut aussi devenir un élément majeur du patrimoine. Elle n’est toutefois pas automatiquement le premier investissement adapté à chaque situation. Le niveau d’endettement, la stabilité des revenus, le montant de l’apport et la durée prévue de détention doivent être examinés avant de prendre une décision.
Placements financiers : accepter la durée
Investir régulièrement sur des supports diversifiés peut lisser le prix d’entrée au fil du temps. Cette approche ne supprime pas le risque : la valeur d’un portefeuille peut baisser et remonter de façon imprévisible. Elle évite toutefois de faire reposer toute la stratégie sur une tentative de trouver le « bon moment ». N’investissez jamais sur les marchés un montant indispensable à un projet proche.
- Évitez de placer toute votre épargne sur un seul actif ou dans un seul bien.
- Comparez les frais de versement, de gestion, d’arbitrage et de sortie.
- Ne choisissez pas un investissement uniquement pour son avantage fiscal.
- Méfiez-vous des promesses de rendement élevé lorsque les risques ne sont pas clairement présentés.
4. Faire de la fiscalité et de la transmission des étapes de pilotage
La fiscalité ne doit pas diriger seule votre stratégie, mais elle peut modifier nettement le résultat net d’un placement. Revenus fonciers, intérêts, dividendes, plus-values et retraits ne sont pas traités de la même manière. Les revenus financiers peuvent notamment relever du prélèvement forfaitaire unique, tandis que certains dispositifs prévoient une fiscalité liée à leur durée de détention ou à leur usage. Les règles évoluent : vérifiez toujours les conditions applicables avant de signer.
Lorsque le patrimoine immobilier net dépasse 1,3 million d’euros, l’impôt sur la fortune immobilière, ou IFI, peut entrer en jeu. À l’autre extrémité du parcours, la transmission mérite d’être anticipée. Une donation peut bénéficier d’un abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, sous réserve des règles en vigueur. Donation, assurance-vie, démembrement ou conservation directe des biens peuvent répondre à des situations familiales différentes.
Réviser votre stratégie aux changements de vie
Une évolution professionnelle, un mariage, l’arrivée d’un enfant, un divorce, un héritage ou l’approche de la retraite peuvent modifier vos priorités. Faites un point au moins une fois par an : vos objectifs sont-ils toujours les mêmes ? Votre épargne de sécurité reste-t-elle suffisante ? Votre niveau de risque est-il supportable ?
Un conseiller en gestion de patrimoine, un notaire ou un expert-comptable peut vous aider lorsque les enjeux fiscaux, immobiliers ou familiaux se complexifient. La meilleure stratégie patrimoniale reste celle que vous comprenez, que vous pouvez financer régulièrement et que vous êtes capable de maintenir lorsque les marchés ou les circonstances deviennent moins favorables. Commencer simplement, diversifier avec cohérence et ajuster vos choix au fil de la vie crée une base plus solide que la recherche d’un coup financier.